- Dane
Daň z pridanej hodnoty (DPH): kompletný prehľad, fungovanie, sadzby a pravidlá
Daň z pridanej hodnoty (DPH) patrí medzi najdôležitejšie dane na Slovensku a stretávame sa s ňou pri nakupovaní. V článku jednoducho vysvetľujeme, čo je DPH, ako funguje a aké sadzby platia od roku 2025.
Na Slovensku funguje DPH od 1. januára 1993 a väčšina z nás sa s ňou stretáva denne – pri nákupe potravín, oblečenia, služieb či pohonných látok.
Pre štát je DPH jedným z najvýznamnejších príjmov štátneho rozpočtu. Keďže sa uplatňuje na široké spektrum tovarov a služieb, prináša štátu stabilný a priebežný príjem počas celého roka. V praxi to znamená, že DPH pomáha financovať bežné fungovanie štátu – od škôl a zdravotníctva cez dopravu a verejné služby až po bezpečnosť a ďalšie výdavky, ktoré štát zabezpečuje pre občanov.
Čo je daň z pridanej hodnoty (DPH) a prečo ju platíme
DPH je nepriama daň zo spotreby. To znamená, že ju síce štátu odvádzajú podnikatelia, ale v konečnom dôsledku ju zaplatí spotrebiteľ, pretože je súčasťou ceny tovaru alebo služby. Keď si napríklad kúpite chlieb, zaplatíte cenu, v ktorej je už DPH zahrnutá. Na účtenke je DPH uvedená samostatne, no pre spotrebiteľa tvorí súčasť celkovej sumy, ktorú zaplatí pri pokladnici.
Na čo sa DPH vzťahuje?
Daň z pridanej hodnoty sa v bežnom živote vzťahuje na väčšinu tovarov a služieb, s ktorými sa stretávame každý deň. Zjednodušene povedané, takmer všetko, čo kupujeme alebo využívame za odplatu, podlieha DPH. Napríklad potraviny, oblečenie, obuv, elektroniku, nábytok, pohonné látky či stavebné materiály, opravy, kadernícke a servisné služby, poradenstvo, ubytovanie, reštauračné služby alebo dopravu.
Zákon o DPH však počíta aj s tým, že nie všetky tovary a služby majú rovnaký spoločenský význam. Preto niektoré z nich sú oslobodené od DPH (napríklad vybrané finančné, zdravotné alebo vzdelávacie služby), alebo sa na ne uplatňuje znížená sadzba DPH, aby boli pre ľudí cenovo dostupnejšie. Cieľom týchto výnimiek je zmierniť daňové zaťaženie základných životných potrieb alebo podporiť verejný záujem.
Sadzby DPH na Slovensku od 1. januára 2025
Výška DPH sa na Slovensku počas rokov menila. Od 1. januára 2025 platia tieto sadzby:
- základná sadzba: 23 % – vzťahuje sa na väčšinu tovarov a služieb,
- znížená sadzba: 19 % – uplatňuje sa na vybrané tovary a služby, ako sú napríklad vybrané potraviny (okrem základných), napr. vody, ocot, soľ,
- druhá znížená sadzba: 5 % – uplatňuje sa najmä na základné potraviny, lieky, knihy, ubytovanie a ďalšie spoločensky dôležité tovary a služby.
Posledná úprava sadzieb DPH, prijatá v rámci konsolidácie verejných financií, zasiahla najmä vybrané potraviny a pochutiny s vyšším obsahom cukru alebo soli. V praxi ide napríklad o niektoré cukrovinky, koláče a dezerty, džemy a sladkosti, zmrzlinu, sladené nealkoholické nápoje či slané pochutiny.
Slovenská základná sadzba DPH patrí v porovnaní s okolitými krajinami k vyšším, no stále sa pohybuje v rámci bežného rozpätia v EÚ – podobnú sadzbu má napríklad Poľsko, nižšie sadzby majú Česko a Rakúsko, kým Maďarsko má najvyššiu DPH v Únii.
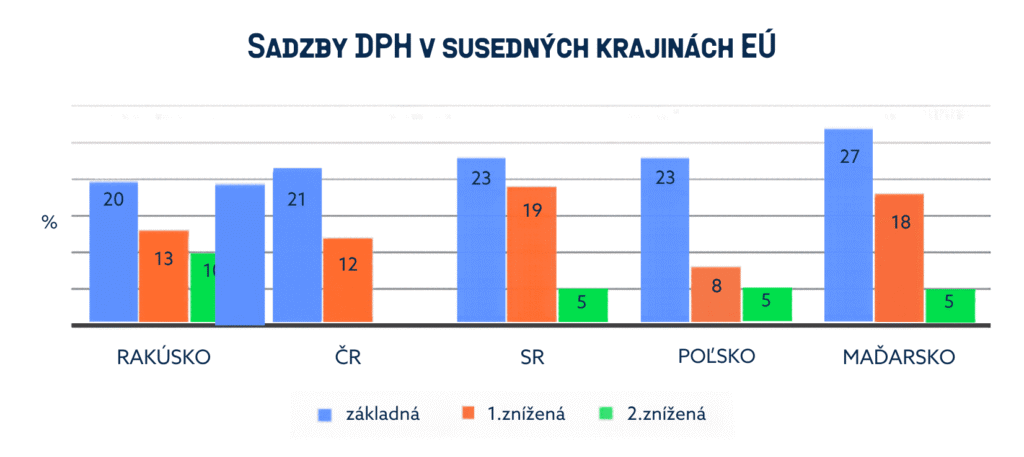
(Údaje k 1. 1. 2026)
Prečo sa DPH nazýva „daň z pridanej hodnoty“?
DPH sa neplatí len raz, ale postupne v každej fáze výroby a predaja – od výrobcu cez veľkoobchod až po predajcu. V každom kroku sa zdaňuje len tá hodnota, ktorá bola k tovaru alebo službe „pridaná“.
Aby to bolo jednoduchšie, predstavte si bežný výrobok, napríklad chlieb. Kým sa dostane k zákazníkovi, prejde viacerými etapami: niekto vypestuje obilie, niekto ho spracuje na múku, pekár z múky upečie chlieb a obchod ho napokon predá. V každom kroku sa k pôvodnej hodnote niečo pridá – práca, energia, doprava, mzdy, náklady na prevádzku aj primeraný zisk. Toto všetko tvorí „pridanú hodnotu“.
Práve preto sa DPH neodvádza z celej ceny opakovane, ale len z rozdielu medzi tým, za koľko podnikateľ nakúpil a za koľko predal. Inými slovami: každý článok reťazca odvádza štátu DPH len z tej časti hodnoty, ktorú do výrobku alebo služby sám „vložil“. Vďaka tomuto mechanizmu DPH:
- nezaťažuje podnikateľov viacnásobne (každý platí len „za svoj diel“),
- odstraňuje duplicitné zdanenie, ktoré existovalo pri staršej dani z obratu,
- je považovaná za spravodlivejší a prehľadnejší systém.
Kto DPH odvádza a ako to funguje?
DPH sa v praxi vyberá tak, že ju do ceny tovaru alebo služby zahrnie predávajúci, no štátu ju postupne odvádzajú podnikatelia, ktorí sú registrovaní ako platitelia DPH. Bežný zákazník DPH priamo neodvádza – zaplatí ju v cene pri nákupe.
Aby systém fungoval spravodlivo, platiteľ DPH si počas obdobia (napr. mesiaca alebo štvrťroka) vedie dve základné evidencie:
- DPH na vstupe – čo podnikateľ zaplatil pri nákupe
Keď podnikateľ nakupuje tovary alebo služby na svoje podnikanie (napríklad materiál, energie, nájom, služby od dodávateľov), na faktúre je uvedená aj DPH. Táto zaplatená DPH sa nazýva odpočítateľná daň (DPH na vstupe). Zjednodušene: je to daň, ktorú podnikateľ zaplatil „iným“ podnikateľom.
- DPH na výstupe – čo podnikateľ vybral pri predaji
Keď podnikateľ predáva svoje tovary alebo služby zákazníkom, k cene pripočíta DPH. Táto DPH, ktorú vyberie od odberateľa, sa nazýva DPH na výstupe. Zjednodušene: je to daň, ktorú podnikateľ „vybral“ pri predaji.
Čo potom podnikateľ odvedie štátu?
Na konci zdaňovacieho obdobia podnikateľ porovná tieto dve sumy: ak je DPH na výstupe vyššia než DPH na vstupe, podnikateľ odvedie štátu rozdiel (má tzv. vlastnú daňovú povinnosť). Ak je DPH na vstupe vyššia než DPH na výstupe, vzniká tzv. nadmerný odpočet – teda situácia, keď podnikateľ zaplatil na nákupoch viac DPH, než vybral na predaji. V takom prípade si môže rozdiel uplatniť späť (spravidla sa najprv prenáša do ďalšieho obdobia, alebo sa za splnenia podmienok vráti).
DPH a Európska únia
Daň z pridanej hodnoty nefunguje na Slovensku izolovane. Je súčasťou spoločného systému DPH v Európskej únii, kde platia rovnaké základné princípy pre všetky členské štáty. Dôvod je jednoduchý: v rámci EÚ existuje jednotný trh, v ktorom sa tovar a služby voľne pohybujú cez hranice.
Zosúladenie pravidiel DPH má tri hlavné ciele:
- Zabrániť dvojitému zdaneniu
– bez jednotných pravidiel by mohlo dôjsť k situácii, že tovar by bol zdanený v krajine, kde vznikol, a zároveň v krajine, kde sa predal alebo spotreboval. To by viedlo k neprimeranému zdraženiu tovarov a služieb. Spoločný systém DPH preto zabezpečuje, že daň sa vyberie len raz.
- Zabrániť tomu, aby tovar nebol zdanený vôbec
– bez jasných pravidiel by mohla vzniknúť „medzera“, kde by jedna krajina považovala dodanie za oslobodené, druhá krajina by ho nepovažovala za zdaniteľné. Výsledkom by bolo, že by DPH nebola zaplatená nikde, čo by narúšalo spravodlivosť systému a znižovalo príjmy verejných rozpočtov.
- Umožniť voľný pohyb tovarov a služieb
– DPH je súčasťou ceny tovarov a služieb. Ak by sa pravidlá medzi štátmi výrazne líšili, podnikatelia by boli znevýhodnení, obchod cez hranice by bol zložitejší a drahší, jednotný trh EÚ by nefungoval. Zjednotené pravidlá zabezpečujú, že podnikateľ z jedného štátu môže relatívne jednoducho obchodovať s podnikateľom v inom členskom štáte.
Princíp štátu určenia: kde sa DPH platí Základným pravidlom v rámci EÚ je tzv. princíp štátu určenia. To znamená, že DPH sa platí v krajine, kde sa tovar alebo služba spotrebujú, nie tam, kde boli vyrobené.
Ako to funguje v praxi (jednoduchý príklad)
Slovenská firma – platiteľ DPH predá tovar českej firme – platiteľovi DPH:
- tovar je odoslaný zo Slovenska do Česka,
- slovenský dodávateľ vystaví faktúru bez DPH,
- dodanie je na Slovensku oslobodené od DPH,
- česká firma prizná a zaplatí DPH v Českej republike.
→ Tovar je teda zdanený tam, kde sa použije alebo predá ďalej, nie tam, kde bol vyrobený.
Vedeli ste, že…?
…DPH nefinancuje len chod štátu, ale nepriamo aj Európsku úniu?
DPH, ktorú zaplatíme pri nákupe, ide do štátneho rozpočtu. Z týchto príjmov sa Slovensko následne skladá aj na spoločný rozpočet EÚ. Na bločku však neplatíme žiadnu „európsku DPH“ navyše – ide len o spôsob výpočtu príspevku členských štátov.

Článok vznikol v spolupráci s Katedrou financií, NHF EUBA